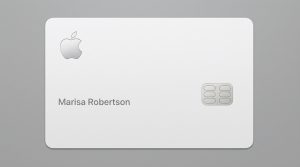
O Goldman Sachs Bank USA emite o Apple Card por meio de uma parceria com a Apple Inc., que opera na rede de pagamentos Mastercard. O cartão foi lançado em agosto de 2019 como entrada do Goldman Sachs no mercado de produtos de crédito ao consumidor, marcando a primeira oferta de cartão de crédito do banco.
O produto está disponível em formato físico de titânio e digital. Os usuários acessam o cartão digital imediatamente após a aprovação, por meio do aplicativo Apple Wallet em dispositivos iPhone compatíveis. O cartão físico é enviado separadamente para transações em que os métodos de pagamento digitais não são práticos.
Artigos recomendados
Abaixo estão guias úteis e relacionados.O gerenciamento de aplicativos e contas ocorre exclusivamente por meio de dispositivos iPhone e iPad com iOS 12.4 ou posterior. O requisito limita a elegibilidade a usuários do ecossistema Apple, diferenciando o produto de cartões de crédito independentes de plataforma.
O Goldman Sachs detém a responsabilidade pela subscrição e pelo risco de crédito, enquanto a Apple controla o design da interface do usuário e os elementos da experiência do cliente. A Mastercard fornece a infraestrutura da rede de pagamentos, permitindo a aceitação de comerciantes em todo o mundo.
Estrutura de recompensas diárias em dinheiro
O cartão oferece cashback imediato em compras, em vez de acumular recompensas para resgate mensal. Essa liquidação diária diferencia o programa dos concorrentes que oferecem cronogramas de postagem de recompensas mensais ou trimestrais.
Aplicam-se três alíquotas percentuais com base na categoria da transação. Compras feitas em lojas Apple, Apple.com, App Store, assinaturas do Apple Music, assinaturas do Apple TV+, assinaturas do Apple Arcade, armazenamento do iCloud e serviços AppleCare rendem 3% Daily Cash. Essa alíquota se aplica a aproximadamente $2.000 em gastos anuais para usuários médios, com base nos padrões típicos de assinatura de serviços da Apple.
Compras processadas pelo Apple Pay usando terminais de estabelecimentos participantes rendem 2% em dinheiro diário. A participação do estabelecimento exige a instalação e ativação de terminais de pagamento por aproximação. Grandes varejistas, redes de restaurantes e serviços de transporte apoiam cada vez mais a tecnologia, embora as taxas de adoção variem de acordo com a região.
O uso de cartão físico para transações sem aceitação do Apple Pay rende 1% em Daily Cash. A taxa mais baixa reflete o nível de recompensa base para transações padrão com tarja magnética ou chip.
Todo o Daily Cash é acumulado no cartão Apple Cash dentro do Apple Wallet. Os usuários transferem fundos para contas bancárias, enviam para contatos ou usam para pagamentos de saldo do Apple Card. O cartão Apple Cash funciona como uma conta de valor armazenado separada do próprio cartão de crédito.
Estrutura de taxas e abordagem de taxa de juros
O Apple Card não cobra anuidade, taxa de transação internacional, taxa de atraso, taxa de limite excedido ou taxa de devolução de pagamento. Essa estrutura de taxa zero elimina as taxas comuns de cartão de crédito que os concorrentes costumam cobrar.
As taxas percentuais anuais variam de 19.24% a 29.24%, com base na avaliação de solvência durante a análise da solicitação. A taxa se aplica a saldos transferidos além do período de carência a cada ciclo de faturamento. O Goldman Sachs determina as atribuições individuais de APR usando modelos padrão de pontuação de crédito e verificação de renda.
A ausência de cláusulas de taxa percentual anual de penalidade significa que as taxas de juros não aumentam em caso de atraso nos pagamentos. Essa estrutura difere da prática padrão do setor, em que pagamentos perdidos geram aumentos nas taxas para níveis de penalidade que frequentemente excedem 29.99%.
O Goldman Sachs divulga cálculos completos de juros em tempo real na interface do Apple Wallet. O sistema exibe os valores exatos em dólares de juros que seriam acumulados em diferentes cenários de pagamento, proporcionando uma transparência incomum em interfaces de cartão de crédito.
O cartão oferece opções de pagamento parcelado para compras de produtos Apple diretamente da empresa. Compras de iPhone se qualificam para financiamento sem juros por 24 meses, desde que os compradores atendam aos requisitos de crédito e possuam contas Apple Card ativas. Outros produtos Apple se qualificam para prazos mais curtos sem juros.
Arquitetura de Privacidade e Segurança
O Goldman Sachs e a Apple não compartilham o histórico de compras do titular do cartão com terceiros para fins de marketing ou publicidade. Os dados de transações permanecem isolados das plataformas de publicidade da Apple e de corretores de dados externos.
O cartão físico de titânio não contém número impresso, código de segurança CVV, data de validade ou painel de assinatura. Este design elimina vulnerabilidades visuais de segurança inerentes à impressão tradicional de cartões. Os usuários acessam os detalhes completos do cartão por meio do aplicativo Wallet seguro quando necessário para compras online.
Cada transação gera um código de segurança dinâmico e exclusivo, em vez de depender de números de cartão estáticos. A tecnologia utiliza padrões de tokenização desenvolvidos pela EMVCo, impedindo que os sistemas dos comerciantes acessem os números reais das contas dos cartões durante o processamento do pagamento.
A autenticação biométrica por Face ID ou Touch ID autoriza transações iniciadas por meio de dispositivos iPhone. O requisito adiciona camadas de verificação que vão além dos métodos tradicionais de PIN ou assinatura.
Os usuários podem bloquear o cartão instantaneamente pelo aplicativo Wallet em caso de roubo ou perda. O controle digital permite ação imediata, sem tempo de espera por telefone ou navegação automatizada no sistema.
Mecanismos de Determinação e Ajuste de Limites de Crédito
O Goldman Sachs atribui limites de crédito iniciais com base na renda, histórico de crédito, dívidas existentes e outros fatores padrão de subscrição. O banco não divulga limites mínimos ou máximos de crédito, com valores aprovados variando significativamente entre os solicitantes.
O sistema avalia as contas mensalmente para ajustes de limite de crédito. Comportamentos positivos de gestão de contas, incluindo pagamentos pontuais consistentes e baixas taxas de utilização, podem desencadear aumentos automáticos de limite sem solicitação do titular do cartão.
Os usuários solicitam aumentos de limite diretamente pela interface da Carteira. O processo de solicitação exige verificação de renda e aciona consultas de crédito flexíveis que não afetam as pontuações de crédito. O Goldman Sachs analisa os dados internos de desempenho da conta juntamente com a solicitação.
O cartão oferece um caminho para aprovação de crédito para solicitantes que inicialmente recebem recusas. O programa Caminho para o Cartão Apple, desenvolvido em parceria com a agência de crédito TransUnion, oferece ações específicas que os solicitantes podem tomar para aumentar as chances de aprovação. As diretrizes permanecem ativas por quatro meses após a recusa.
Gestão de Contas e Apresentação de Extratos
O aplicativo Wallet serve como a única interface para revisão de contas, envio de pagamentos e ajustes de configurações. Os extratos tradicionais em papel não são enviados automaticamente, embora os usuários possam solicitar versões em PDF por e-mail nas configurações.
Os resumos semanais de gastos organizam as compras em categorias, incluindo alimentos e bebidas, compras, transporte, entretenimento, serviços e saúde. A visualização codificada por cores ajuda os usuários a identificar padrões de gastos sem categorização manual.
O agendamento de pagamentos ocorre na interface com diversas opções. Os usuários podem pagar o saldo da fatura, o pagamento mínimo ou valores personalizados. O sistema exibe os custos de juros associados a cada opção de pagamento antes da confirmação.
Os pagamentos agendados são vinculados a cartões de débito ou contas bancárias por meio de protocolos de conexão seguros. Os pagamentos de saldo com o Apple Card usando o Apple Cash não geram atrasos de processamento nem taxas.
Os nomes dos comerciantes que fazem transações são exibidos como marcas reconhecíveis, em vez dos códigos enigmáticos dos processadores de pagamento comuns em extratos de cartão tradicionais. O banco de dados de identificação de comerciantes da Apple traduz as informações do processador em nomes amigáveis ao consumidor.
As notificações de gastos são enviadas aos dispositivos iPhone imediatamente após a autorização da transação. O sistema de notificações push permite o monitoramento da conta em tempo real, sem a necessidade de abrir um aplicativo.
Ferramentas de monitoramento de pontuação de crédito e saúde financeira
O aplicativo Wallet exibe as pontuações FICO dos titulares do cartão sem requisitos de inscrição ou taxas separados. As atualizações das pontuações ocorrem mensalmente, em conjunto com as datas de fechamento do extrato. O recurso obtém dados dos relatórios de crédito da TransUnion.
As análises dos fatores de pontuação identificam os elementos que influenciam a classificação numérica. As categorias incluem histórico de pagamentos, utilização de crédito, idade do crédito, mix de crédito e consultas de crédito recentes. As explicações traduzem a complexa metodologia de pontuação em linguagem acessível.
A interface não oferece acesso completo ao relatório de crédito. Usuários que visualizam relatórios de crédito abrangentes devem acessá-los por meio de serviços de relatórios anuais gratuitos ou produtos de monitoramento pagos diretamente das agências de crédito.
A integração da saúde financeira com as ferramentas de orçamento do iOS permanece limitada. O cartão não se conecta a aplicativos de gestão financeira de terceiros por meio de acesso direto à API devido à abordagem de ecossistema fechado da Apple.
Atendimento ao Cliente e Resolução de Disputas
O suporte funciona por meio de chat, chamadas telefônicas e e-mail via iMessage no aplicativo Wallet. A opção de mensagens permite comunicação assíncrona, sem tempos de espera ou chamadas transferidas.
Especialistas contratados pela Apple cuidam das interações de atendimento ao cliente, em vez de terceirizar as operações de call center. O modelo de contratação interna visa manter a consistência da qualidade do serviço.
Os processos de contestação de fraude são iniciados pela interface da Carteira. Os usuários selecionam transações suspeitas e fornecem breves explicações sobre os motivos da contestação. Os créditos provisórios geralmente são lançados durante os períodos de investigação, aguardando resolução final.
Os procedimentos de estorno seguem os protocolos padrão de contestação da Mastercard para erros de cobrança ou falhas de serviço. O envio da documentação ocorre por meio de mensagens seguras na interface de suporte.
O Goldman Sachs mantém sistemas de detecção de fraudes que monitoram padrões de transações em busca de atividades suspeitas. Localizações geográficas incomuns, picos repentinos de gastos ou categorias de comerciantes inconsistentes com padrões históricos acionam solicitações de verificação.
Especificações e substituição do cartão físico
O cartão de titânio mede 85,60 × 53,98 mm, com dimensões padrão de cartão de crédito. O peso é de aproximadamente 14,75 gramas, superando significativamente o dos cartões de plástico. A composição metálica é composta principalmente de titânio com o logotipo da Apple e o nome do titular do cartão gravados a laser.
O cartão não possui tarja magnética por questões de segurança. A tecnologia de chip EMV permite transações presenciais onde leitores de pagamento por aproximação não estão disponíveis. A ausência de tarja magnética limita o uso em terminais de pagamento tradicionais que exigem leituras de tarja.
A substituição de cartões físicos danificados ou perdidos não tem custo. Os usuários solicitam a substituição pelo aplicativo Wallet, com prazos de entrega que variam de 5 a 7 dias úteis. O cartão digital permanece funcional durante o transporte do cartão físico.
Cartões danificados com chips legíveis continuam funcionando para transações baseadas em chip, apesar do desgaste estético. A estrutura de titânio resiste a dobras e quebras com mais eficácia do que as alternativas de plástico.
Aceitação de rede e uso internacional
A participação na rede Mastercard permite a aceitação em estabelecimentos comerciais em todo o mundo que exibem a sinalização da Mastercard. As taxas globais de aceitação ultrapassam 90% de estabelecimentos que aceitam cartões de crédito, de acordo com as estatísticas de cobertura da Mastercard.
A estrutura de taxa zero para transações internacionais beneficia viajantes internacionais. Compras em moedas estrangeiras são convertidas para dólares americanos usando as taxas de câmbio da Mastercard, sem acréscimos percentuais.
As taxas de conversão de moeda são aplicadas no momento do processamento da transação e não na data da compra. Esse momento pode resultar em pequenas variações entre os valores esperados e reais devido às flutuações da taxa de câmbio durante os períodos de processamento.
Existem recursos de saque em caixas eletrônicos, com taxas e juros aplicáveis. O cartão não é otimizado para acesso a dinheiro, sendo voltado principalmente para compras eletrônicas. O Goldman Sachs define limites de saque abaixo do limite de crédito total para a maioria das contas.
Respostas rápidas (porque você perguntou)
Usuários do Android podem solicitar o Apple Card?
Não. O cartão requer um iPhone com iOS 12.4 ou posterior para envio de solicitações e gerenciamento de conta. O design do produto restringe o acesso exclusivamente a usuários do ecossistema Apple.
O Apple Card cobra alguma taxa anual?
Não. O cartão não tem anuidade, taxas de transação internacional, taxas de atraso de pagamento, taxas de limite excedido ou taxas de pagamento devolvido.
Como funciona o programa de recompensas Daily Cash?
O cashback é creditado na conta Apple Cash diariamente, em vez de ser acumulado para distribuição mensal. A estrutura de taxas oferece 3% em compras da Apple, 2% em transações com Apple Pay e 1% no uso de cartão físico.
Onde os usuários podem gastar o Daily Cash acumulado?
O Daily Cash é acumulado no cartão Apple Cash dentro do Apple Wallet. Os usuários podem transferir fundos para contas bancárias, enviar para contatos pelo iMessage ou aplicá-los em pagamentos de saldo do Apple Card.
Qual é a faixa de taxa de juros do Apple Card?
As taxas percentuais anuais variam de 19.24% a 29.24%, com base na capacidade creditícia individual durante a análise da solicitação. A taxa não aumenta como penalidade por atrasos nos pagamentos.
O Apple Card oferece financiamento sem juros para produtos Apple?
Sim. Compras de iPhone se qualificam para planos de parcelamento sem juros em 24 meses quando compradas diretamente da Apple. Outros produtos Apple se qualificam para prazos mais curtos sem juros, dependendo da categoria do produto.
Por que o cartão físico não exibe um número de cartão?
O cartão de titânio elimina informações de segurança impressas para reduzir a vulnerabilidade a fraudes.