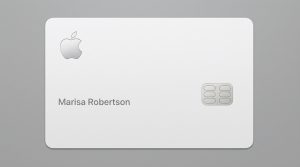
Goldman Sachs Bank USA emite la Apple Card en colaboración con Apple Inc., que opera en la red de pagos Mastercard. La tarjeta se lanzó en agosto de 2019, marcando la entrada de Goldman Sachs en el mercado de productos de crédito al consumo, siendo la primera tarjeta de crédito del banco.
El producto está disponible en formato físico de titanio y digital. Los usuarios acceden a la tarjeta digital inmediatamente después de su aprobación a través de la aplicación Apple Wallet en dispositivos iPhone compatibles. La tarjeta física se envía por separado para transacciones en las que los métodos de pago digitales resultan poco prácticos.
Artículos recomendados
A continuación encontrará guías útiles y relacionadas.La gestión de aplicaciones y cuentas se realiza exclusivamente a través de dispositivos iPhone y iPad con iOS 12.4 o posterior. El requisito limita la elegibilidad a los usuarios del ecosistema Apple, lo que diferencia el producto de las tarjetas de crédito independientes de la plataforma.
Goldman Sachs asume la responsabilidad de suscripción y el riesgo crediticio, mientras que Apple controla el diseño de la interfaz de usuario y los elementos de la experiencia del cliente. Mastercard proporciona la infraestructura de la red de pagos, lo que permite la aceptación de comercios a nivel mundial.
Estructura de recompensas diarias en efectivo
La tarjeta ofrece reembolsos en efectivo por compras al instante, en lugar de acumular recompensas para canjearlas mensualmente. Esta liquidación diaria distingue al programa de la competencia, que ofrece programas de contabilización de recompensas mensuales o trimestrales.
Se aplican tres tasas porcentuales según la categoría de la transacción. Las compras realizadas en tiendas Apple, Apple.com, App Store, suscripciones a Apple Music, Apple TV+, Apple Arcade, almacenamiento en iCloud y servicios AppleCare generan 3% de Efectivo Diario. Esta tasa se aplica a aproximadamente $2,000 de gasto anual para usuarios promedio, según los patrones típicos de suscripción a servicios de Apple.
Las compras procesadas a través de Apple Pay con terminales de comercios participantes generan 2% de Efectivo Diario. La participación de los comercios requiere la instalación y activación de una terminal de pago sin contacto. Los principales comercios, cadenas de restaurantes y servicios de transporte utilizan cada vez más esta tecnología, aunque las tasas de adopción varían según la región.
El uso de tarjetas físicas para transacciones donde no se acepta Apple Pay genera 1% de Efectivo Diario. Esta tasa más baja refleja el nivel de recompensa base para transacciones estándar con banda magnética o chip.
Todo el Efectivo Diario se acumula en la tarjeta Apple Cash de Apple Wallet. Los usuarios transfieren fondos a cuentas bancarias, envían a contactos o los aplican al pago del saldo de la Apple Card. La tarjeta Apple Cash funciona como una cuenta de valor almacenado independiente de la tarjeta de crédito.
Estructura de tarifas y enfoque de tasa de interés
La Apple Card no tiene cuota anual, ni comisión por transacción en el extranjero, ni por pago atrasado, ni por sobrepasar el límite, ni por devolución de pago. Esta plataforma sin comisiones elimina los cargos comunes que suelen aplicar las tarjetas de crédito de la competencia.
Las Tasas Anuales Equivalentes (TAE) varían entre 19.24% y 29.24%, según la evaluación de solvencia durante la revisión de la solicitud. La tasa se aplica a los saldos que se mantienen después del período de gracia en cada ciclo de facturación. Goldman Sachs determina las asignaciones individuales de TAE utilizando modelos estándar de calificación crediticia y verificación de ingresos.
La ausencia de cláusulas de penalización TAE significa que las tasas de interés no aumentan tras pagos atrasados. Esta estructura difiere de la práctica habitual del sector, donde el impago genera aumentos de las tasas hasta niveles de penalización que a menudo superan los 29.991 TP3T.
Goldman Sachs revela el cálculo completo de intereses en tiempo real dentro de la interfaz de Apple Wallet. El sistema muestra el importe exacto en dólares de los intereses que se acumularían en diferentes escenarios de pago, lo que proporciona una transparencia poco común en las interfaces de tarjetas de crédito.
La tarjeta ofrece opciones de pago a plazos para la compra de productos Apple directamente de la compañía. Las compras de iPhone tienen derecho a financiación sin intereses a 24 meses si los compradores cumplen los requisitos de solvencia y tienen cuentas activas de Apple Card. Otros productos Apple tienen plazos sin intereses más cortos.
Arquitectura de privacidad y seguridad
Goldman Sachs y Apple no comparten el historial de compras del titular de la tarjeta con terceros con fines comerciales o publicitarios. Los datos de las transacciones permanecen aislados de las plataformas publicitarias de Apple y de los intermediarios de datos externos.
La tarjeta física de titanio no contiene número de tarjeta impreso, código de seguridad CVV, fecha de caducidad ni panel de firma. Este diseño elimina las vulnerabilidades de seguridad visual inherentes a la impresión tradicional de tarjetas. Los usuarios acceden a todos los datos de la tarjeta a través de la aplicación segura Wallet cuando la necesitan para realizar compras en línea.
Cada transacción genera un código de seguridad dinámico único en lugar de depender de números de tarjeta estáticos. La tecnología emplea estándares de tokenización desarrollados por EMVCo, lo que impide que los sistemas de los comercios accedan a los números de cuenta de las tarjetas durante el procesamiento del pago.
La autenticación biométrica mediante Face ID o Touch ID autoriza las transacciones iniciadas a través de dispositivos iPhone. Este requisito añade niveles de verificación más allá de los métodos tradicionales de PIN o firma.
Los usuarios pueden congelar la tarjeta al instante a través de la aplicación Wallet en caso de robo o pérdida. El control digital permite una acción inmediata sin esperas telefónicas ni navegación automatizada en el sistema.
Mecanismos de determinación y ajuste del límite de crédito
Goldman Sachs asigna límites de crédito iniciales según los ingresos, el historial crediticio, las obligaciones de deuda existentes y otros factores de suscripción estándar. El banco no publica límites de crédito mínimos ni máximos, y los montos aprobados varían significativamente entre los solicitantes.
El sistema evalúa las cuentas mensualmente para ajustar el límite de crédito. Un buen manejo de cuentas, como pagos puntuales y constantes, y un bajo índice de utilización, puede activar aumentos automáticos del límite sin necesidad de que el titular de la tarjeta lo solicite.
Los usuarios solicitan aumentos de límite directamente a través de la interfaz de Wallet. El proceso de solicitud requiere verificación de ingresos y activa consultas de crédito blandas que no afectan la calificación crediticia. Goldman Sachs revisa los datos internos de rendimiento de la cuenta junto con la solicitud.
La tarjeta facilita la aprobación de crédito a los solicitantes que inicialmente reciben denegaciones. El programa Path to Apple Card, desarrollado en colaboración con la agencia de crédito TransUnion, ofrece medidas específicas que los solicitantes pueden tomar para mejorar sus probabilidades de aprobación. La guía permanece vigente durante cuatro meses después de la denegación.
Gestión de cuentas y presentación de estados de cuenta
La aplicación Wallet es la única interfaz para revisar la cuenta, enviar pagos y ajustar la configuración. Los extractos impresos tradicionales no se envían automáticamente, aunque los usuarios pueden solicitar versiones en PDF por correo electrónico a través de la configuración.
Los resúmenes semanales de gastos organizan las compras en categorías como comida y bebida, compras, transporte, entretenimiento, servicios y salud. La visualización por colores ayuda a los usuarios a identificar patrones de gasto sin necesidad de categorizar manualmente.
La programación de pagos se realiza dentro de la interfaz con múltiples opciones. Los usuarios pueden pagar el saldo del estado de cuenta, el pago mínimo o montos personalizados. El sistema muestra los costos de interés asociados a cada opción de pago antes de la confirmación.
Los pagos programados se vinculan a tarjetas de débito o cuentas bancarias mediante protocolos de conexión seguros. Los pagos de saldo de Apple Card con Apple Cash no generan retrasos ni cargos por procesamiento.
Los nombres de los comerciantes que realizan transacciones se muestran como marcas reconocibles, en lugar de los códigos crípticos del procesador de pagos, comunes en los extractos de tarjetas tradicionales. La base de datos de identificación de comerciantes de Apple traduce la información del procesador a nombres fáciles de entender para el consumidor.
Las notificaciones de gastos se envían a los dispositivos iPhone inmediatamente después de la autorización de la transacción. El sistema de notificaciones push permite supervisar la cuenta en tiempo real sin necesidad de abrir la aplicación.
Herramientas para el monitoreo de puntaje crediticio y salud financiera
La aplicación Wallet muestra las puntuaciones FICO de los titulares de tarjetas sin necesidad de registro ni pago de cuotas adicionales. Las puntuaciones se actualizan mensualmente, coincidiendo con las fechas de cierre de los estados de cuenta. Esta función obtiene datos de los informes de crédito de TransUnion.
Los desgloses de los factores de puntuación identifican los elementos que influyen en la calificación numérica. Las categorías incluyen historial de pagos, utilización del crédito, antigüedad del crédito, combinación de créditos y consultas crediticias recientes. Las explicaciones traducen la compleja metodología de puntuación a un lenguaje accesible.
La interfaz no ofrece acceso completo a los informes crediticios. Los usuarios que deseen consultarlos deben acceder a ellos a través de servicios de informes anuales gratuitos o productos de monitoreo de pago de las agencias de crédito.
La integración de la salud financiera con las herramientas de presupuesto de iOS sigue siendo limitada. La tarjeta no se conecta a aplicaciones de gestión financiera de terceros mediante acceso directo a la API debido al enfoque de ecosistema cerrado de Apple.
Servicio al Cliente y Resolución de Disputas
El soporte se realiza mediante chat de iMessage, llamadas telefónicas y correo electrónico dentro de la aplicación Wallet. La opción de mensajería permite la comunicación asincrónica sin tiempos de espera ni transferencia de llamadas.
Los especialistas de Apple gestionan las interacciones de atención al cliente en lugar de externalizar las operaciones del centro de llamadas. El modelo de dotación de personal interno busca mantener la consistencia en la calidad del servicio.
Los procesos de disputa por fraude se inician a través de la interfaz de Wallet. Los usuarios seleccionan transacciones sospechosas y explican brevemente los motivos de la disputa. Los créditos provisionales suelen contabilizarse durante los períodos de investigación, a la espera de la resolución final.
Los procedimientos de devolución de cargo siguen los protocolos estándar de disputas de Mastercard para errores de facturación de comercios o fallos del servicio. El envío de la documentación se realiza a través de mensajes seguros dentro de la interfaz de soporte.
Goldman Sachs mantiene sistemas de detección de fraude que monitorean los patrones de transacciones para detectar actividades sospechosas. Ubicaciones geográficas inusuales, picos repentinos de gasto o categorías de comercios que no se ajustan a los patrones históricos activan solicitudes de verificación.
Especificaciones y reemplazo de la tarjeta física
La tarjeta de titanio mide 85,60 × 53,98 mm, equivalentes a las tarjetas de crédito estándar. Su peso es de aproximadamente 14,75 gramos, superando considerablemente el de las tarjetas de plástico. La composición metálica es principalmente de titanio, con el logotipo de Apple y el nombre del titular grabados a láser.
Por razones de seguridad, la tarjeta no tiene banda magnética. La tecnología de chip EMV permite realizar transacciones en persona donde no hay lectores sin contacto. La ausencia de banda magnética limita su uso en terminales de pago tradicionales que requieren lectura de banda.
El reemplazo de tarjetas físicas dañadas o extraviadas no tiene costo. Los usuarios solicitan reemplazos a través de la aplicación Wallet, con plazos de entrega de entre 5 y 7 días hábiles. La tarjeta digital permanece funcional durante el transporte de la tarjeta física.
Las tarjetas dañadas con chips legibles siguen funcionando para transacciones con chip a pesar del desgaste estético. La construcción de titanio resiste mejor la flexión y la rotura que las alternativas de plástico.
Aceptación de la red y uso internacional
La participación en la red Mastercard permite la aceptación en comercios de todo el mundo que exhiben la tarjeta. Las tasas de aceptación global superan el 90% de establecimientos que aceptan tarjetas de crédito, según las estadísticas de cobertura de Mastercard.
La estructura de cero comisiones por transacciones en el extranjero beneficia a los viajeros internacionales. Las compras en moneda extranjera se convierten a dólares estadounidenses utilizando el tipo de cambio de Mastercard sin recargos adicionales.
Los tipos de cambio se aplican al momento del procesamiento de la transacción, no a la fecha de compra. Este tiempo puede resultar en ligeras variaciones entre los cargos esperados y los reales debido a las fluctuaciones del tipo de cambio durante los períodos de procesamiento.
Existen opciones de adelantos de efectivo en cajeros automáticos con comisiones e intereses aplicables. La tarjeta no está optimizada para el acceso a efectivo, sino que se posiciona principalmente para compras electrónicas. Goldman Sachs establece límites de adelantos de efectivo inferiores al límite de crédito total para la mayoría de las cuentas.
Respuestas rápidas (porque preguntaste)
¿Pueden los usuarios de Android solicitar la Apple Card?
No. La tarjeta requiere un iPhone con iOS 12.4 o posterior para enviar la solicitud y administrar la cuenta. El diseño del producto restringe el acceso exclusivamente a los usuarios del ecosistema Apple.
¿La Apple Card cobra una tarifa anual?
No. La tarjeta no tiene cuota anual, cargos por transacciones en el extranjero, cargos por pagos atrasados, cargos por exceder el límite o cargos por pagos devueltos.
¿Cómo funciona el programa de recompensas Daily Cash?
El reembolso se acredita a la cuenta de Apple Cash diariamente, en lugar de acumularse para su distribución mensual. La estructura de tarifas ofrece 3% en compras con Apple, 2% en transacciones con Apple Pay y 1% en el uso de tarjetas físicas.
¿Dónde pueden los usuarios gastar el efectivo diario acumulado?
El Efectivo Diario se acumula en la tarjeta Apple Cash de Apple Wallet. Los usuarios pueden transferir fondos a cuentas bancarias, enviarlos a sus contactos por iMessage o aplicarlos al pago del saldo de su Apple Card.
¿Cuál es el rango de tasa de interés de la Apple Card?
Las tasas de interés anuales varían entre 19.24% y 29.24%, según la solvencia individual durante la revisión de la solicitud. La tasa no aumenta como penalización por pagos atrasados.
¿La Apple Card ofrece financiación sin intereses para productos Apple?
Sí. Las compras de iPhone tienen plazos de pago sin intereses de 24 meses al comprarlas directamente en Apple. Otros productos Apple tienen plazos sin intereses más cortos según la categoría del producto.
¿Por qué la tarjeta física no muestra un número de tarjeta?
La tarjeta de titanio elimina la información de seguridad impresa para reducir la vulnerabilidad al fraude.