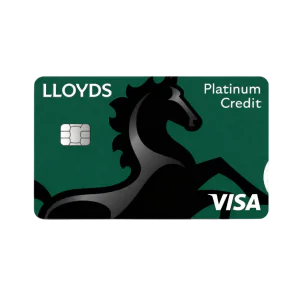
A Lloyds Bank Platinum 0% kártyát olyan brit ügyfelek számára tervezték, akik rugalmasságra vágynak a mindennapi kiadásaik során. Ez az útmutató elmagyarázza, hogy mi is ez a kártya, hogyan működik, milyen jellemző költségekkel jár a kártyafigyelés, és milyen felelősségteljes módokon maximalizálhatja az értéket meglepetések nélkül.
Kinek ajánlott? Általában kezdő és középhaladó felhasználóknak, akik a kamatmentes vásárlási vagy egyenlegátutalási időszakokat részesítik előnyben, átlátható költségvetést szeretnének tervezni, és értékelik a mobilbanki eszközöket. A hangsúly a biztonságos, tervezett használaton van, nem pedig az impulzív hitelfelvételen.
További információ a hitelkártyákról
Az alábbiakban megosztunk néhány cikket ezzel a témával kapcsolatban. Olvasson tovább:Mielőtt döntesz, vedd figyelembe a jogosultságodat, a költségvetésedet és a fizetési szokásaidat. A kamatmentes promóciók hasznosak lehetnek, de csak akkor, ha időben fizetsz és tervezed a visszafizetéseket. Az alapvető dolgok hiánya gyakran egy hasznos kártyát is drága kártyává tesz.
Ez a cikk kerüli a pontos díjak vagy időtartamok találgatását. A termék feltételei változhatnak, és a személyes jogosultság is eltérő lehet a jelentkezők között. Az alábbi részeket gyakorlati útmutatásként tekintse, amelyeket a helyzetéhez és a legfrissebb hivatalos információkhoz kell igazítania.
Ezt szem előtt tartva, bontsuk le az alapvető ötleteket, a gyakori forgatókönyveket és azt a fegyelmet, amely ahhoz szükséges, hogy egy 0% termék az Ön számára működjön, ne pedig Ön ellen.
Mi a Lloyds Bank Platinum 0% kártya?
Egyszerűen fogalmazva, ez egy brit hitelkártya, amely gyakran tartalmaz egy bevezető 0% időszakot vásárlások, egyenlegátutalások vagy mindkettő esetén. A cél az, hogy légtér legyen a tervezett kiadásokra vagy a meglévő egyenlegek felelősségteljes konszolidálására.
A vonzerőt általában a kamatmentes ablakok, a mobilbanki alkalmazáson keresztüli egyszerű kezelés és az ismerős támogatási csatornák adják. Sok ügyfél a csalásfigyelést és a tranzakciós értesítéseket is nagyra értékeli a nyugalom érdekében.
Jól használva a kártya rövid, meghatározott időszakokra kiegyenlítheti a pénzáramlást. Rosszul használva viszont túlköltekezésre ösztönözhet. A szokásaid fontosabbak, mint a főcím.
- Potenciális 0% kamat vásárlásokra egy meghatározott ideig
- Lehetséges egyenlegátutalási lehetőség meghatározott feltételekkel
- Havi kimutatások és fizetési emlékeztetők
- Költési értesítések a mobilbanki alkalmazásban
- Csalásvédelmi eszközök és támogatási csatornák
- Nem kell készpénzt hordania a szokásos kiadásokhoz
Legjobb felhasználási módok és mindennapi előnyök
A legnagyobb előny a tervezés. Használd ki a bevezető 0% időszakot azokra a vásárlásokra, amelyeket már tervezel, majd ütemezd be a visszafizetéseket a promóció vége előtt. Ez a megközelítés a kiemelt funkciót valódi megtakarítássá változtatja.
Egy másik gyakori felhasználási mód az egyenlegek konszolidálása. Az egyenlegátutalási ajánlat csökkentheti a kamatkiadást, feltéve, hogy nyomon követi a fizetési határidőket, és továbbra is többet fizet a minimumnál. A fegyelem megakadályozza a régi szokások újbóli kialakulását.
A mindennapi életből vett példák segíthetnek. Gondoljon a szezonális költségekre, az utazási foglalásokra vagy a nélkülözhetetlen otthoni cikkekre. Egy meghatározott visszafizetési tervvel a 0% ablakkal ezek kezelhetőbbé tehetők anélkül, hogy a promóciós időszak alatt további finanszírozási költségek merülnének fel.
Hogyan zajlik általában egy 0% menstruáció?
A 0% időszak egy átmeneti promóciós időszak, amely alatt a jogosult vásárlások vagy átutalások után nem számítunk fel kamatot. Továbbra is kap havi kimutatásokat, és legalább a minimális befizetést be kell fizetnie. Az időszak lejárta után a fennmaradó egyenlegére a szokásos kamatlábbal kamatozhatnak.
Jogosultság, hitelkeretek és felelősségteljes beállítás
A jóváhagyás az Egyesült Királyságbeli hitelképességi profilodtól, jövedelmedtől és stabilitásodtól függ. Az Egyesült Királyságbeli hitelminősítés-ellenőrzés segít az elvárások meghatározásában, de a döntések a tágabb megfizethetőséget és a számlatörténetet is figyelembe veszik. Nem mindenki jogosult ugyanazokra a feltételekre.
Kezdj konzervatív hitelkerettel. A hitelkihasználtságod – a hitelkeretből felhasznált arány – befolyásolja a pénzügyi ellenálló képességedet. Az alacsonyabb kihasználtság mozgásteret biztosít, és csökkenti a stresszt, ha váratlan kiadások merülnek fel.
- Használjon jogosultsági ellenőrzőt a jelentkezés előtt
- Igazítsa a limitjét a reális havi költségvetéshez
- Kapcsolja be a tranzakciós értesítéseket és a határidő-emlékeztetőket
- A kiadási kategóriák áttekintése minden kimutatási ciklusban
Csak akkor fontoljon meg hitelkeret-emelési kérelmet, ha a fizetések pontossága bizonyított. A cél az ellenőrzés, nem pedig a túlköltekezés lehetősége. A jó szokások az elsők; a magasabb limitek, ha szükségesek, csak később jönnek.
Hogyan kell lépésről lépésre jelentkezni
A folyamat általában egyszerű. A termékspecifikációk eltérőek lehetnek, de a legtöbb jelentkező hasonló utat jár be a jogosultság ellenőrzésétől az aktiválásig.
- Ellenőrizze a Lloyds Bank hitelkártya-jogosultságát és alapvető követelményeit
- Személyazonosító, cím- és jövedelemadatok előkészítése
- Pontos információkkal küldje el a jelentkezést
- Várja meg a döntést, és ha jóváhagyják, vegye át a kártyát
- Aktiválja a kártyát és állítsa be a mobilbanki alkalmazás értesítéseit
Csak akkor igényeljen Lloyds Bank Platinum 0% kártyát, ha tudja, hogyan fogja visszafizetni a hitelt a bevezető időszakon belül. Legyen terve. A terv az, ami a marketingígéretet gyakorlati értékké alakítja.
Díjak, költségek és az apró betűs rész
A pontos számok az ajánlatodtól és a használattól függenek. Ennek ellenére vannak előre látható kategóriák, amelyeket érdemes az első naptól kezdve nyomon követned. Ezek megértése csökkenti a kellemetlen meglepetéseket, és a terméket a céljaiddal összhangban tartja.
- Éves vagy számladíjak, ahol alkalmazható
- Egyenlegátutalási kezelési költségek, ha elérhető
- Kamat a promóciós időszak lejárta után
- Késedelmi díjak elmulasztott vagy hiányos fizetések esetén
- Készpénzfelvételi költségek, amelyek általában magasabbak
- Külföldi használati díjak külföldön történő vásárlás esetén
Mindig fizesd be legalább a minimumot a számlakivonat esedékességéig. A fizetés elmulasztása a promóciós feltételek elvesztését kockáztatja, és befolyásolhatja a hitelképességedet. Egy egyszerű állandó átutalási megbízás vagy egy alkalmazás-emlékeztető gyakran elegendő ennek elkerülésére.
Okos szokások az érték maximalizálása érdekében
A felelős használat többnyire a rutinról szól. A kamatmentes ablakok az állandó viselkedést jutalmazzák, nem pedig az utolsó pillanatban bekövetkező reakciókat. A következő szokások sok vásárlónak segítettek a legtöbbet kihozni egy 0% termékből.
- A 0% kamatvásárlások szigorú költségvetésen belüli tervezése
- Oszd el az összeget a hátralévő hónapok számával; fizesd ki ezt az összeget automatikusan
- Kerülje a készpénzelőlegeket; ezek ritkán illenek egy 0% stratégiába
- Tartsa a kihasználtságot kényelmesen a határérték alatt
- Havonta ellenőrizze a kimutatásokat és korrigálja a kiadásokat
- Állítson be egy naptári emlékeztetőt egy hónappal a promóció vége előtt
Ha egyenlegátviteli ajánlatot veszel igénybe, kerüld az új kiadások hozzáadását ugyanarra a kártyára, amíg az átutalt összeg kiegyenlítve nem lett. Az egyenlegek keverése bonyolítja a nyomon követést és a visszafizetési fegyelmet.
Gyakori hibák és hogyan kerüljük el őket
A legtöbb probléma az alapok figyelmen kívül hagyásából fakad, nem pedig az összetett szabályokból. Egy rövid ellenőrzőlista megelőzi a szokásos buktatókat, és megőrzi a bevezető időszak értékét.
- Visszafizetési terv nélküli jelentkezés
- Csak a minimális befizetésekre támaszkodva
- Hiányzó kimutatás esedékességi dátumok
- Feltételezve, hogy minden tranzakció megfelel a 0% kritériumainak
- A kártya használata készpénzfelvételre
- Figyelmeztetések vagy nyilatkozatok hónapokig tartó figyelmen kívül hagyása
Ha a fizetési nap egybeesik a fizetési napoddal, változtass a rutinodon, vagy hozz létre egy tartalékot. A kisebb korrekciók korán könnyebbek, mint a későbbi behozás.
Biztonság, mobilbankolás és támogatás
Az Egyesült Királyság modern csalásvédelmi intézkedései jellemzően figyelik a szokatlan tevékenységeket, és gyorsan riasztanak. A mobilbanki alkalmazás értesítései segítenek a gyors reagálásban, és a költségvetés és a viták kezelése érdekében rendben tartják a nyilvántartásokat.
- Kapcsolja be a push értesítéseket az összes tranzakcióhoz
- Biometrikus bejelentkezés használata a telefonon
- Gondosan ellenőrizze a kereskedők nevét és az összegeket
- Ha bármi probléma adódik, forduljon a Lloyds Bank ügyfélszolgálatához
A biztonság partnerség. A szolgáltató eszközöket kínál; Ön figyelmet és időben történő cselekvést biztosít. Ez a két elem együttesen a mindennapi szintre csökkenti a kockázatot, és egyszerűvé teszi a kártyabirtoklást.
Gyors definíciók kezdőknek
Bevezető időszak: egy ideiglenes, promóciós időszak 0%-vel a jogosult tevékenységekre. Ez egy meghatározott idő elteltével véget ér.
Minimális befizetés: a legkisebb összeg, amelyet havonta be kell fizetnie a számla jó állapotának megőrzése érdekében.
Hitelkihasználás: hogy a limited mekkora részét használod fel. Az alacsonyabb általában jobb a rugalmasság szempontjából.
Kimutatás esedékességi dátuma: a határidő, ameddig a fizetésnek meg kell érkeznie a késedelmi díjak elkerülése érdekében.
Kinek érdemes megfontolnia a Platinum 0% kártyát?
Olyan emberek, akik kiszámítható havi jövedelemmel, stabil költségvetéssel és tervezett, meghatározott időkereten belüli vásárlásokkal rendelkeznek. Ha a struktúrát és az emlékeztetőket részesíted előnyben, a 0% promóciók és az alkalmazáseszközök kombinációja jó választás lehet.
Kinek kellene kétszer is meggondolnia?
Ha nehezen tud időben fizetni, vagy gyakran túllépi a tervezettet, a 0% hitelkártya stresszt okozhat. Először fontolja meg egy vésztartalék felépítését, és gyakoroljon alacsonyabb limittel, mielőtt növelné a kötelezettségeit.
Következtetés
A Lloyds Bank Platinum 0% kártya hasznos hiteleszköz lehet az Egyesült Királyságban, ha fegyelemmel használják. Tervezzen vásárlásokat vagy átutalásokat, automatizálja a törlesztőrészleteket, kövesse nyomon a kimutatásokat, és állítson be emlékeztetőket az akció vége előtt. Röviden, először a stratégia, aztán a jelentkezés.